Bonner Erklärung 2026: Die Altersvorsorge-Revolution – der Vertrieb im Fokus einer regulatorischen Zeitenwende?
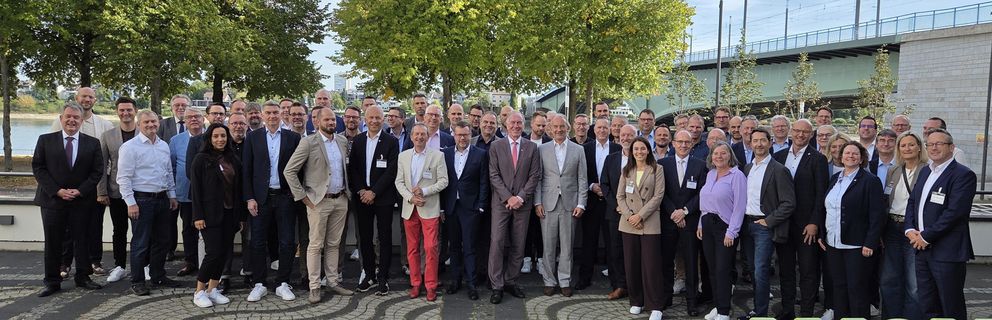
Die Vorsitzenden der Vertretervereinigungen der deutschen Versicherungsunternehmen, das Präsidium des Bundesverbandes Deutscher Versicherungskaufleute e.V. (BVK) sowie die Vorstände des Arbeitskreises Vertretervereinigungen der Deutschen Assekuranz e.V. (AVV), die zusammen mehr als 40.000 Versicherungs- und Bausparkaufleute in Deutschland repräsentieren und damit die weitaus größte Interessenvertretung der Versicherungs- und Bausparkaufleute in Deutschland und Europa sind, verabschiedeten in Bonn die nachstehenden Positionen.
Eine Reform mit historischem Anspruch
Mit dem Altersvorsorgereformgesetz hat die Bundesregierung die größte Reform der geförderten privaten Altersvorsorge seit Einführung der Riester-Rente auf den Weg gebracht. Die Politik erkennt damit an, dass die gesetzliche Rentenversicherung allein künftig nicht mehr ausreichen wird, um den Lebensstandard im Alter für breite Bevölkerungsschichten zu sichern. Die stärkere Einbindung kapitalgedeckter Vorsorge ist daher grundsätzlich richtig und notwendig.
Die Vermittler begrüßen, dass der Gesetzgeber nach vielen Jahren des Stillstands endlich den Mut aufbringt, die private Altersvorsorge neu auszurichten. Gleichzeitig darf eine Reform dieser Tragweite nicht allein unter dem Gesichtspunkt von Kosten und Digitalisierung betrachtet werden. Altersvorsorge ist und bleibt eine Vertrauensentscheidung. Deshalb muss der Mensch im Mittelpunkt stehen – und damit auch die qualifizierte Beratung durch Vermittler.
Die vorgesehene Reform markiert einen Paradigmenwechsel: weg von klassischen Garantiekonzepten, hin zu kapitalmarktorientierten Vorsorgelösungen. Dieser Wandel eröffnet Chancen, birgt aber auch erhebliche Risiken für Verbraucher, Anbieter und Vermittler.
Mehr Kapitalmarkt – aber nicht weniger Beratung
Die Einführung förderfähiger Altersvorsorgedepots stellt die bislang größte Öffnung der staatlich geförderten Vorsorge für kapitalmarktbasierte Anlagelösungen dar. Sie kann dazu beitragen, die Renditechancen für Sparer zu erhöhen und jüngere Zielgruppen stärker für die Altersvorsorge zu gewinnen.
Wer jedoch mehr Eigenverantwortung verlangt, muss gleichzeitig für mehr Orientierung sorgen. Die Komplexität von Kapitalmarktprodukten und Fördersystematiken macht eine qualifizierte Beratung wichtiger denn je. Verbraucher müssen Chancen und Risiken erkennen und verstehen, Anlagestrategien einordnen und ihre persönliche Risikobereitschaft realistisch bewerten können. Es wird übersehen, dass die Deutschen per se eher konservative Anleger sind und zudem an vielen Stellen die notwendige Finanzbildung fehlt, weshalb man insbesondere den Verzicht auf Garantien auch beraten muss.
Die Vermittler warnen daher davor, die Bedeutung persönlicher Beratung seitens der Politik aber auch der Versicherungsunternehmen zu unterschätzen. Die Altersvorsorgereform wird nur erfolgreich sein, wenn breite Bevölkerungsschichten von den Vermittlern aktiv angesprochen werden. Ihre Beratungsexpertise zur Disposition zu stellen ist kontraproduktiv.
Forderungen aus der Versicherungswirtschaft zur Abschaffung von Beratungspflichten sind ein direkter Angriff auf den Vertrieb, der nicht akzeptabel ist. Einerseits betonen die Versicherer regelmäßig die Bedeutung der Altersvorsorge und fordern mehr Anstrengungen, um die Bürgerinnen und Bürger für eine zusätzliche Absicherung zu gewinnen. Andererseits stellen sie ausgerechnet die persönliche Beratung infrage, die hierfür die entscheidende Voraussetzung ist. Dieses Verhalten ist widersprüchlich und wenig glaubwürdig. Wer die Leistungen des Vertriebs jahrelang für den Absatz seiner Produkte nutzt, darf dessen Beratungsexpertise nicht plötzlich als verzichtbar darstellen. Die Forderung nach einer Abschaffung von Beratungspflichten erweckt vielmehr den Eindruck, dass kurzfristige Profitinteressen über die Interessen der Verbraucher und die langfristigen Ziele der Altersvorsorge gestellt werden. Ein solches Verhalten untergräbt das Vertrauen in eine partnerschaftliche Zusammenarbeit und wird dem Beitrag der Vermittler für den Erfolg der Branche nicht gerecht. Die Versicherer sollten sich auf die Stärken ihrer Vertriebspartner besinnen und zu einem partnerschaftlichen Verhalten zurückkehren. Beratung ist weder bei der privaten noch bei der betrieblichen Altersvorsorge verzichtbar.
Kostendeckel gefährden Vielfalt und Qualität
Besondere Sorge bereitet den Vermittlern insbesondere auch die Einführung eines staatlich regulierten Standarddepots mit einem festen Kostendeckel.
Ein Wettbewerb, der ausschließlich über den Preis geführt wird, verengt den Blick auf kurzfristige Kosten und blendet entscheidende Qualitätsmerkmale wie Beratung, Service, Transparenz und langfristige Wertentwicklung aus. Gerade bei der Altersvorsorge sind jedoch diese Faktoren ausschlaggebend für den späteren Versorgungserfolg und Sicherheit im Alter.
Starre Kostenobergrenzen gefährden zudem die Vielfalt am Markt. Innovative Produkte, individuelle Lösungen und beratungsintensive Konzepte drohen wirtschaftlich unattraktiv zu werden. Die Folge wäre eine Standardisierung der Vorsorge zulasten der Verbraucher.
Kritisch sehen die Vermittler auch den ab 2027 einzurichtenden Staatsfonds, wodurch eine Rollenhybris des Staates entsteht, indem die öffentliche Hand gleichzeitig Regulierer, Kontrolleur und Produktanbieter wird und damit den Wettbewerb verzerrt, wenn nicht gar zerstört.
Die Beratungsvergütung darf nicht ausgehöhlt werden
Mit großer Skepsis betrachtet der Berufsstand die geplante Abschaffung der Zillmerung und die damit verbundene Neuregelung der Vergütungssystematik. Der erhöhte Beratungsaufwand zu Beginn des Vertrages wird dabei nicht mehr ausreichend berücksichtigt.
Die Beratung zur Altersvorsorge ist anspruchsvoll, zeitintensiv und mit hoher Verantwortung verbunden. Gleichzeitig wird von Vermittlern erwartet, dass sie ihre Kunden über Jahrzehnte begleiten, Vertragsänderungen betreuen und auf neue Lebenssituationen reagieren. Die Vermittler fordern daher ein tragfähiges Vergütungssystem, das hochwertige Beratung auch künftig ermöglicht und wirtschaftlich absichert.
Positiv bewerten die Vermittler die höhere Flexibilität bei den Auszahlungsoptionen. Langlaufende Entnahmepläne können individuelle Bedürfnisse besser berücksichtigen und neue Gestaltungsmöglichkeiten eröffnen.
Gleichzeitig darf dabei das Langlebigkeitsrisiko nicht in Vergessenheit geraten. Immer mehr Menschen erreichen ein sehr hohes Lebensalter. Wer sein Altersvorsorgekapital zu früh verbraucht, riskiert Versorgungslücken gerade in den letzten Lebensjahren.
Deshalb plädieren die Vermittler für hybride Modelle, die die Vorteile kapitalmarktbasierter Auszahlungsformen mit der Sicherheit lebenslanger Rentenzahlungen verbinden. Flexibilität und Sicherheit dürfen nicht als Gegensätze verstanden werden.
Frühstartrente: Gute Idee mit erheblichem Nachbesserungsbedarf
Die Frühstartrente kann ein wichtiger Baustein der kapitalgedeckten Altersvorsorge werden. Der frühe Einstieg in die Vermögensbildung kann dazu beitragen, Kinder und Jugendliche frühzeitig an die Themen Kapitalmarkt, private Vorsorge und finanzielle Eigenverantwortung heranzuführen. Gerade angesichts der demografischen Entwicklung und der langfristigen Herausforderungen der gesetzlichen Rentenversicherung ist dieser Ansatz grundsätzlich richtig.
Kritisch sehen die Vermittler jedoch die vorgesehene Beschränkung auf einzelne Geburtsjahrgänge. Eine wirksame Vorsorgereform sollte allen Kindern und Jugendlichen zwischen sechs und 18 Jahren offenstehen. Nur so kann die gewünschte Breitenwirkung schnell erreicht und eine neue Ungleichbehandlung zwischen verschiedenen Jahrgängen vermieden werden.
Besonders kritisch bewertet der BVK die Konzentration der Förderung auf Standardprodukte ohne Beratungspflicht. Finanzbildung entsteht nicht allein durch staatliche Zuschüsse oder digitale Informationsangebote, sondern vor allem durch persönliche Beratung und verständliche Orientierung. Wer junge Menschen dauerhaft für Altersvorsorge und Kapitalmarkt begeistern will, darf qualifizierte Beratung nicht aus dem System drängen.
Die Vermittler warnen zudem davor, den Wettbewerb durch eine einseitige Bevorzugung standardisierter Depotlösungen einzuschränken. Altersvorsorge braucht Vielfalt, individuelle Lösungen und einen fairen Wettbewerb der Anbieter. Die staatliche Auffanglösung kann zwar eine sinnvolle Ergänzung sein, darf jedoch nicht zulasten privatwirtschaftlicher Angebote und qualifizierter Beratung ausgestaltet werden.
Die Frühstartrente wird nur dann ihr volles Potenzial entfalten, wenn sie als Beginn einer lebenslangen Vorsorgebiographie verstanden wird. Dafür sind Wettbewerb, Wahlfreiheit und persönliche Beratung unverzichtbar. Ohne qualifizierte Beratung sehen wir die weiteren Ziele der „frühen Finanzbildung“ ebenso wie die „freiwillige Zuzahlung durch Familienangehörige“ stark gefährdet.
Der Vertrieb bleibt Erfolgsfaktor der Altersvorsorge
Die Altersvorsorgereform 2026 wird häufig als Revolution der Produkte beschrieben. Tatsächlich entscheidet sich ihr Erfolg jedoch nicht allein auf Produktebene, sondern vor allem in der Beratungspraxis.
Kein digitales Standardmodell kann die individuelle Analyse von Familienverhältnissen, Einkommenssituationen, Risikoneigung und Vorsorgezielen ersetzen. Die persönliche Beratung bleibt auch in einer zunehmend digitalen Welt der Schlüssel für Vertrauen und Verbreitung von Altersvorsorge.
Die Vermittler sind bereit, die Modernisierung des Systems aktiv zu begleiten. Voraussetzung dafür ist jedoch, dass ihre Rolle nicht geschwächt, sondern gestärkt wird.
Fazit und Forderungen
Die Vermittler unterstützen das Ziel einer modernen, kapitalmarktorientierten und leistungsfähigen privaten Altersvorsorge. Die Reform darf jedoch nicht zu einer reinen Kosten-und Standardisierungsreform werden. Der Berufsstand wurde in den letzten Jahren mit immer neuen Regulierungen überzogen. Den Vermittlern ist unverständlich, warum bei der Altersvorsorgereform Beratungspflichten nun zur Disposition stehen.
Deshalb fordert der BVK:
- Die Wahrung von Beratungspflichten für Standardprodukte im Sinne des Verbraucherschutzes. Kein Vertrieb ohne Beratung!
- Eine Rückkehr der Versicherer zu einem partnerschaftlichen Verhalten mit dem Vertrieb.
- Die Sicherung einer angemessenen und nachhaltigen Vergütung qualifizierter
- Die Erhaltung von Produktvielfalt und des Wettbewerbs privater Anbieter.
- Eine regelmäßige Evaluation der Reformen und ihrer Auswirkungen auf Verbraucher, Vermittler und Anbieter.
Die Altersvorsorge-Revolution kann nur gelingen, wenn Produktinnovationen, Verbraucherschutz und qualifizierte Beratung gleichermaßen berücksichtigt werden. Wer die Altersvorsorge stärken will, muss daher auch den Vertrieb stärken.
Bonn, den 23.09.2026